国产算力第一股摩尔线程,8月9日交出上市后的首份半年报。营收17.36亿元,同比增长147.42%,半年时间已经超过2025年全年的15.06亿元。表面看风光无限。
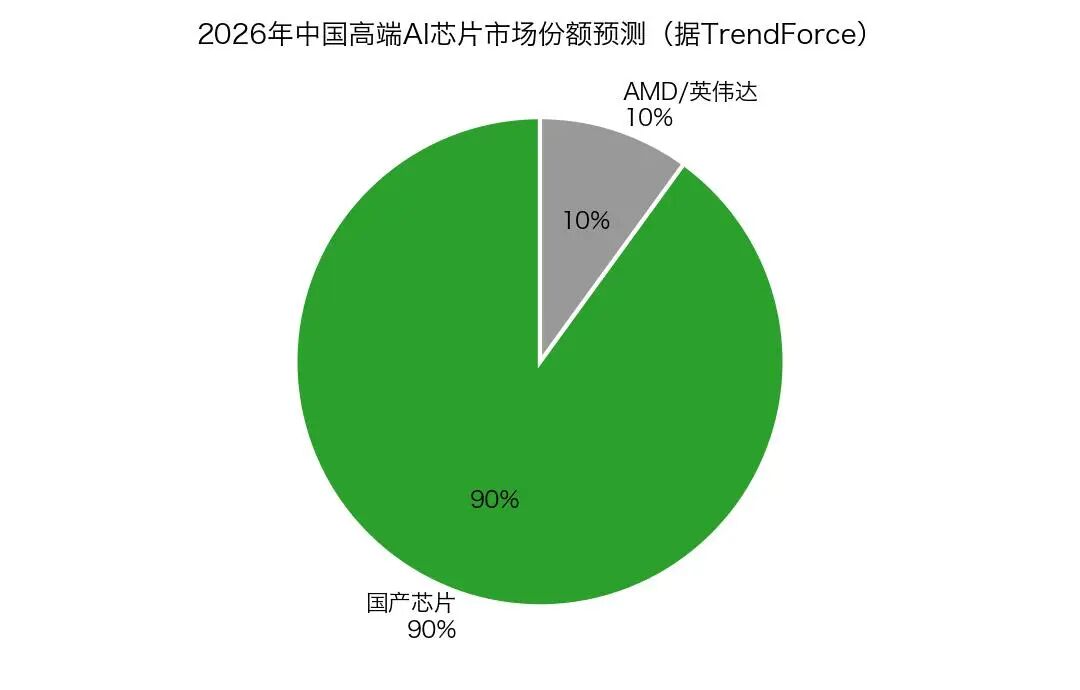
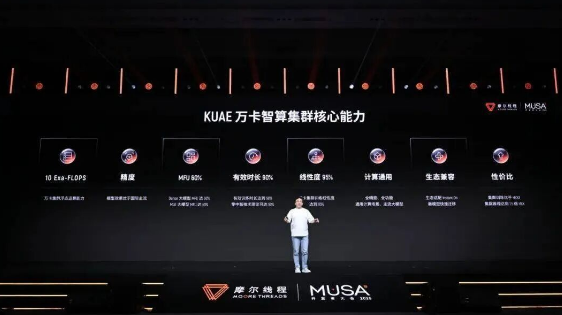
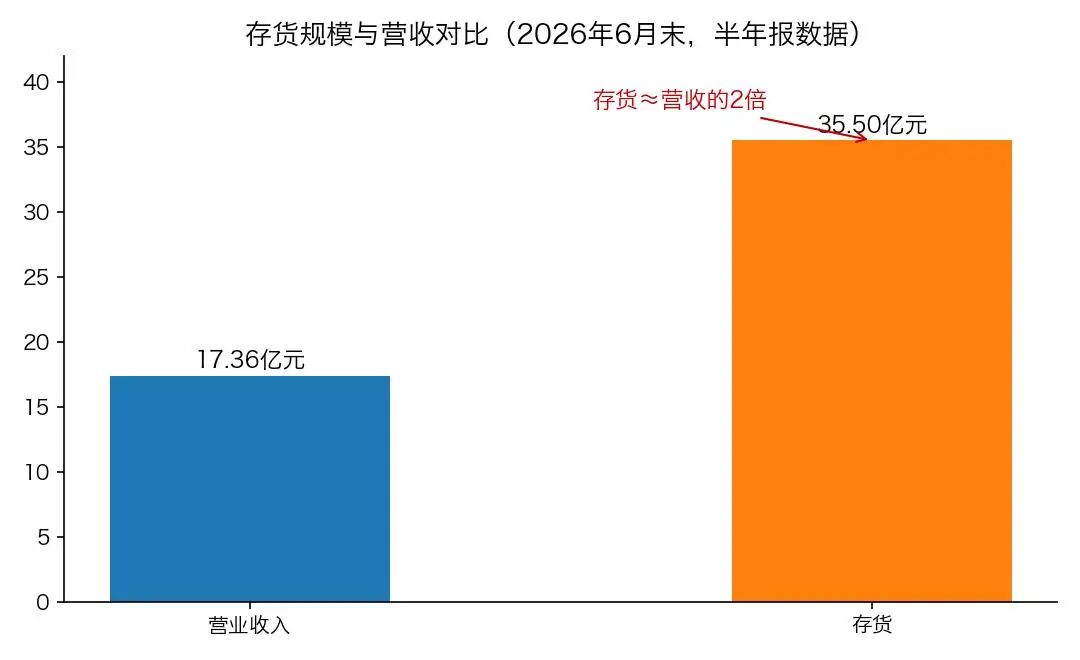
国产算力第一股摩尔线程,8月9日交出上市后的首份半年报。营收17.36亿元,同比增长147.42%,半年时间已经超过2025年全年的15.06亿元。表面看风光无限。可归母净亏损仍有1156.31万元。更扎眼的是,扣非净利润亏损1.51亿元。这意味着什么?意味着主营业务自身尚未实现收支平衡,账面业绩很大程度靠政府补助和金融资产公允价值变动等非经常性损益托着。很多人一看营收翻倍就喊拐点来了。其实真正值得警惕的,是利润表和现金流的背离。上半年经营活动现金流净流出21.69亿元,比去年同期又扩大了10亿元。营收在涨,钱却哗哗往外流。截至6月底,公司存货高达35.50亿元,较上年末激增166.48%,占总资产比重飙到20.97%。而上半年营收才17.36亿元,存货几乎是营收的两倍。为什么囤这么多货?公司说法是主动备货应对市场需求。但一个被大众忽略的细节是:存货的大幅增加远超过营业收入的增长幅度。一旦GPU技术迭代加速,或者客户回款节奏不及预期,这些存货面临不小的跌价风险。报告期内公司已经计提存货跌价准备,随着GPU技术迭代加速,存货跌价风险不容忽视,这对利润表的冲击会非常猛烈。云端智算产品贡献了16.93亿元收入,占总营收的97.5%。其中夸娥智算集群实现6.6亿元销售合同交付。换句话说,摩尔线程已经从卖单一GPU芯片,转型为卖整套智算集群系统。这是商业模式的跃迁。但这里藏着一个大众视角极易忽略的独特观点:国产GPU真正的战场,早已不在芯片本身,而在软件生态和客户迁移成本。英伟达能称霸全球,靠的不是芯片性能,而是CUDA生态。摩尔线程推出MUSA软件栈对标,目前开发者数量超过80万人,实现了DeepSeek-V4、智谱GLM-5.2、Kimi K3等模型的Day-0适配。芯片决定一代产品能卖多少,生态决定下一代产品还能不能继续卖。在国产替代的窗口期里,谁能先把开发者的习惯黏住,谁才敢说站稳了脚跟。另一个容易被忽略的点是:摩尔线程的营收高度依赖少数大客户的智算集群项目。这种订单金额大、回款周期长,是导致现金流持续恶化的核心原因。2022年到2025年,公司四年累计亏损高达62.16亿元。对于一家尚未实现自我造血的芯片企业而言,持续的外部融资几乎是维系生存的唯一路径。所以半年报发布同时,公司宣布启动H股发行上市筹备,就不会让人意外了。A股募资80亿元还没花完,账上货币资金还有64.92亿元,仍然要去港股融资,目的很明确:为这场长跑补充弹药。AI算力的好日子到头了吗?不是需求到头,而是卖芯片这门生意的残酷性刚刚暴露。中国市场的算力需求增量确实在大规模转向国产供应商,AMD、英伟达在中国高端AI芯片市场的份额预计2026年全年将降至10%。这是国产GPU前所未有的窗口期。但窗口期不等于舒服期。营收可以靠行业β爆发,盈利必须靠自我造血。摩尔线程现在的状态是:收入跑起来了,毛利率达到56.95%,研发投入7.69亿元,占营收44.30%。离真正盈亏平衡,只差一层窗户纸。这层纸,要靠MUSA生态的成熟度捅破,要靠存货周转的改善捅破,也要靠H股募资后的新一轮投入捅破。摩尔线程的半年报不是终点,而是国产GPU从卖芯片到卖生态这场硬仗的起点。