
奇安信与小鱼易连的股权纠纷获得阶段性解决方案,腾讯等股东获得同等补偿


在之前6月份的时候,我们写过一篇《因一笔当年2亿元的投资,奇安信最终与小鱼易连对簿公堂,涉案金额2.9亿元》的文章,介绍了奇安信与上海赛连(在本文中统一称为:小鱼易连)之间的股权纠纷。
在之前6月份的时候,我们写过一篇《因一笔当年2亿元的投资,奇安信最终与小鱼易连对簿公堂,涉案金额2.9亿元》的文章,介绍了奇安信与上海赛连(在本文中统一称为:小鱼易连)之间的股权纠纷。
最近这场纠纷又有了新进展。2026年8月11日,奇安信发布公告称:小鱼易连及其全体股东签订了一个新的《补充协议》。
新的《补充协议》最主要内容有两点:
小鱼易连的创始股东Wenhui Yuan(袁文辉)、孙文向持股成本在290元以上的共计27名股东进行补偿,将两人名下的共计9.5795%的股份,无偿划转至这27名股东名下,使这27名股东的持股成本统一降至240.91元/股。 其中,奇安信及其子公司网神将以0对价合计受让小鱼易连1.4374%的股权。 协议各方一致同意将小鱼易连完成合格上市日期延至2029年12月31日。
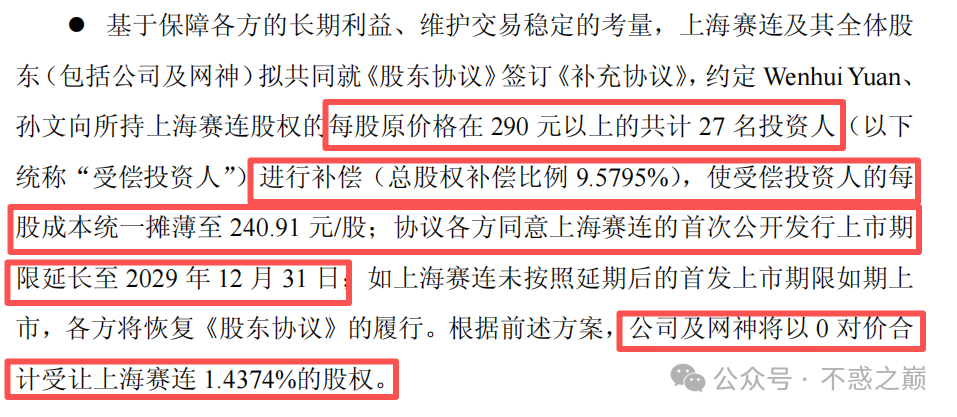
简单来讲,就是小鱼易连的创始股东以无偿转让股份的形式换来了上市对赌日期延后至2029年底的结果,这也标志着之前的股权纠纷获得了阶段性的解决方案。
这样的结果对奇安信和小鱼易连来讲是最优的吗?
坦率来讲,这样的结果对双方来讲都不是最优结果,但也是现实情况下双方都还能接受的折中方案。
对奇安信来讲,最优的结果当然是能够顺利收回投资款+利息。但是在上篇文章中我们也提到,小鱼易连现在的情况可能并不能很轻松的拿出快3个亿去回购奇安信当年的投资款。更何况现在并不仅仅是奇安信,还有众多其他股东也在等着回购。
而如果奇安信选择将仲裁进行到底,虽然根据之前签署的协议仲裁胜诉的可能性很大,但由于小鱼易连及其创始股东拿不出足够现金进行回购,最终可能还是得靠拍卖创始股东名下的公司股权来套现。
但这会造成小鱼易连的控制权动荡、核心团队人心涣散,使其完全丧失上市的可能性。而一家没有上市希望的企业,股权流动性是极差的,手里的股份很难转手卖出,2亿元投资很可能会变成长期套牢的坏账。
而对小鱼易连来讲,最好是奇安信这些股东不要强制要求其履行回购义务,但这是不可能的,股东们真金白银投进去,不可能不求回报。
所以退而求其次,股东们再给宽限些日子也是不错的结果,但是要让股东们宽限,不付出些代价也是不行的,所以再无偿多给股东们一些股份,摊低其持股成本价,也是一个可行的办法。
如果不这样做,那三位创始股东将承担全额连带回购责任,奇安信等股东若继续推进仲裁,法院可以强制执行创始股东名下股权及个人资产等,到最后创始股东会失去绝大部分财产并可能变成“老赖”。
小鱼易连三位创始股东的不同选择
值得注意的是,小鱼易连创始股东本次无偿转让的9.5795%股份,全部出自袁文辉和孙文之手,而三位创始股东中持股最多的赵兴国并没有转让其持股,仍以17.24%的股份保持了单一最大股东的位置,这是为什么呢?
赵兴国是小鱼易连的现任董事长,小鱼易连的业务、团队等全部由其掌控,其持股的不变有利于保持公司各项业务和团队的稳定,也有利于小鱼易连在2029年底前冲击上市,但同时他也承担了到时候上市失败的回购义务。
而三人中持股最少的孙文,本次则是无偿转出了自己的全部持股。其本身只持有1.5%的股份,在三位创始人中最少,而本次出清全部持股后,他也被免除了全部回购连带责任,如果小鱼易连在2029年底未能如期上市,他也没有义务进行任何回购。
腾讯等股东搭了次顺风车
在奇安信6月份的公告中,并没有明确披露当初跟小鱼易连约定的上市日期是什么时候,由于奇安信是今年5月提起仲裁的,所以市场猜测约定的上市日期是25年底。
但本次公告明确披露了当初约定的日期是2023年7月1日。
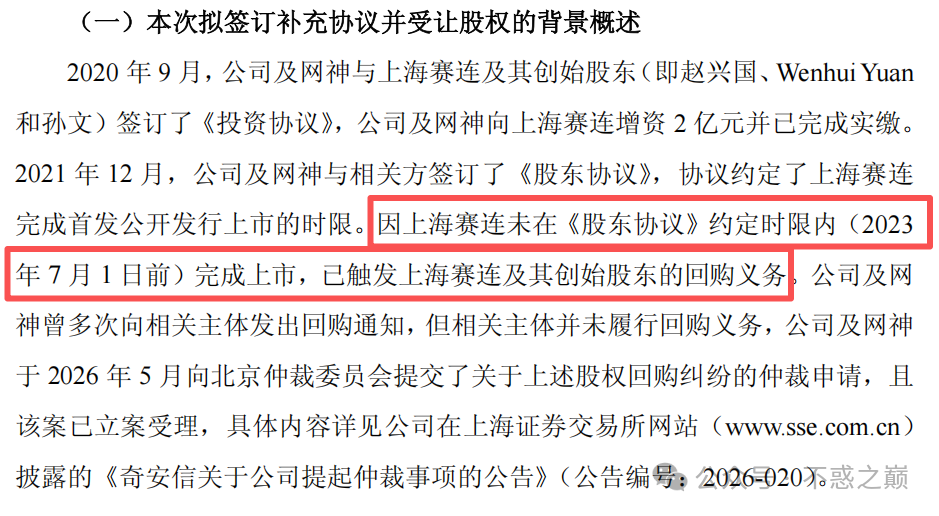
也就是说奇安信是过了快3年才提起仲裁的,而在奇安信选择走法律程序之前,并未有其它股东采取类似的行动。小鱼易连前后进行了多轮融资,在奇安信领投的D轮之前,腾讯旗下的林芝利创领投了对其的C轮投资。
而在奇安信提起仲裁后两个多月,小鱼易连就迅速与包括奇安信、腾讯在内的27名股东达成了协议,所以说腾讯等股东也是搭了次顺风车。
奇安信与小鱼易连的股权纠纷算是得到了暂时的解决,但如果到2029年底时小鱼易连仍未能如期上市,那到时候的回购压力会更大,具体会如何,让我们拭目以待吧。
- 暂时没有评论,来说点什么吧