当模型能力不再是决定胜负的关键,AI公司的竞争力应该看什么?
当模型能力不再是决定胜负的关键,AI公司的竞争力应该看什么?
2026年9月,Anthropic首席执行官Dario Amodei发文呼吁放慢前沿AI。OpenAI、xAI、DeepMind接连表态支持。但同一个月,路透社报道Anthropic拟IPO估值约2万亿美元;9月16日,OpenAI被曝寻求约1.5万亿美元估值。一边喊慢,一边把估值往万亿美元推。Dario想减的,不是AI发展,而是迫使他不断押注下一代模型的压力。但资本市场给他的估值,恰恰建立在他还会继续加速的预期上。嘴上说要慢,身体停不下来。这是美国AI的处境。而中国有一批AI公司,正在走另一条路。它们不追更大的参数,追的是更深的积累。这个变化的背景是:模型能力本身,已经不再是决定胜负的关键。过去几年,AI行业比的是“谁的模型更强”。参数多大、榜单第几、发布会上跑分多少。但现在,比的正在变成“谁的产品更可靠”。原因很简单:模型能力已经不再是瓶颈。你做一个演示很容易,但要让客户每天都用,是另一回事。数据要整理,流程要改造,系统要接入,结果要验证。这些活,不会因为模型更聪明就自动消失。这些活,才是真正的瓶颈。它们有一个共同特点:没有捷径。不能靠下一代模型来解决,只能靠时间、靠一个个项目去磨。
一、能力能不能复用?
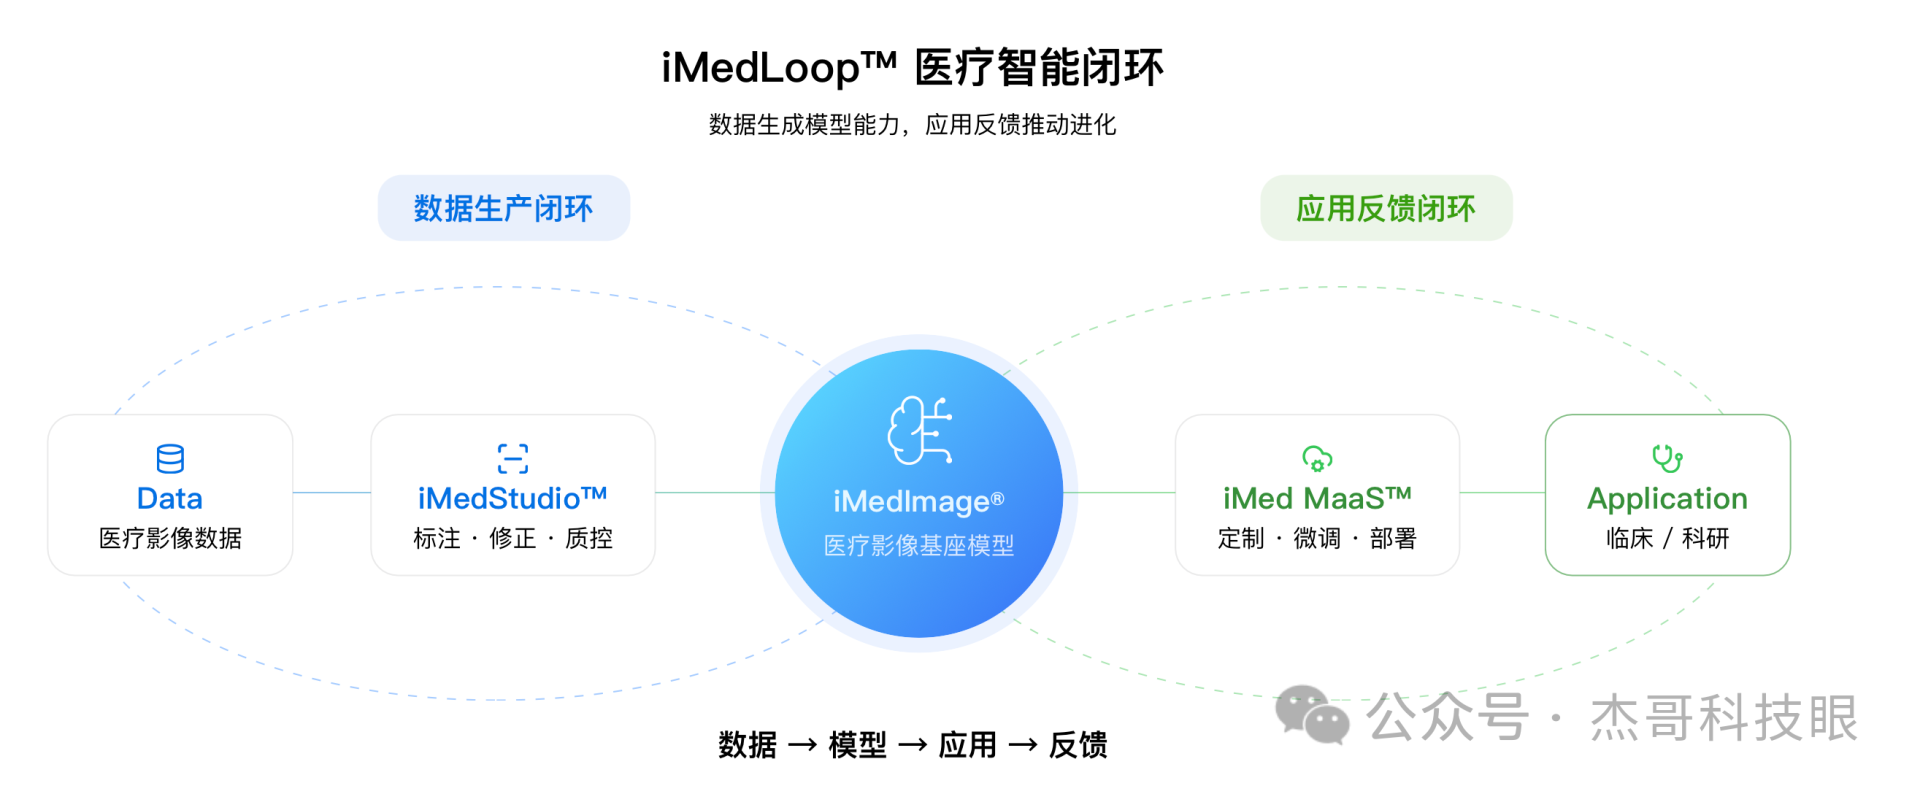
垂直领域的基础模型公司,最终都要回答一个问题:你的能力能不能复用?一个基座如果只能做一个场景,它是项目制公司。一个基座如果能做一百个场景,它是平台型公司。两者的价值逻辑完全不同。前者看订单,后者看资产。这个判断正在多个行业同时发生。金融风控、工业质检、法律文书、医疗影像,都在出现同一类公司。以医疗影像为例,德适科技的iMedImage支持19种影像模态,覆盖超过90%的临床影像场景。基于这个基座,已经与99家医院合作训练了158个垂直模型。在产科超声领域,仅用210例病例就完成了早产风险预测模型的构建,AUC达到0.75,优于国际权威早产预测工具QUiPP的最新研究表现。在工业质检领域,同样的基座正在适配不同产线、不同缺陷类型的检测需求。关键不是这些数字有多大,而是它证明了同一件事:基座可以复用。复用一次,是产品。复用一百次,是基础设施。从产品到基础设施,才是这类公司真正的价值跃迁。这个逻辑不只属于德适。金融风控、工业质检、法律文书领域的公司,都在走同一条路。它们的共同点是:不追更大的参数,追更深的积累。
二、客户敢不敢托付?
复用的前提,不是技术,是信任——客户敢不敢把关键任务交给你。所有基础模型公司最终都要面对同一个问题:不是模型够不够聪明,是产品够不够可靠。可靠性不是参数能解决的。它需要数据足够干净、流程足够稳定、结果足够可验证。这些问题,在模型能力快速迭代的时候容易被忽略,但在行业转向可靠的时候,会变成真正的护城河。医疗AI是一个典型的切口。实验室里的准确率再高,到了医院,换一台设备、换一批患者、换一个操作流程,性能就可能波动。这不是技术问题,是信任问题。这个判断不只适用于医疗。金融、工业、法律——所有进入关键工作流程的AI,都要过这一关。在医疗AI领域,一个可观察的指标是“三类创新医疗器械”认定。拿到这个认定,意味着产品已经通过了能不能被医生信任的检验。德适的染色体核型辅助诊断系统拿到了这个认定,2024年在国内染色体核型分析领域的市占率达到30.6%。这套壁垒无法复制:与医院共同积累的标注数据、与临床流程磨合出的验证标准、与监管沟通中建立的质量标准。谁先在一个对错分明的场景里建立信任,谁就有机会向更复杂的场景延伸。这个逻辑不只属于医学影像。
三、这套能力还能用在哪?
AI for Science正在成为全球资本的新叙事。辉瑞与Chai Discovery签署许可协议,将AI药物发现平台嵌入自己的研发体系。DeepMind的Co-Scientist已经在斯坦福的肝纤维化研究中,找到了一个能阻断91%纤维化相关反应的候选药物。这个领域的竞争,已经脱离参数竞赛,转向科学生产能力的比拼:谁有高质量的科学数据,谁能把模型输出和真实实验验证闭环起来,谁就有价值。这类公司的共同特征是:手里沉淀了大量行业标注数据、协作网络和已验证的垂直模型。这些资产在影像识别的框架下,价值是有限的。在AI4S的框架下,它们是科学生产能力的基础设施。价值逻辑,和做一个识别工具完全不同。以德适为例,它手里的2895万份标注样本、99家医院的协作网络、158个已验证的垂直模型,在AI4S的框架下,不再是影像识别工具的资产,而是科学生产能力的基础设施。这个逻辑不只属于德适。这才是这类公司和大多数AI公司最本质的区别:别人在做产品,它在做底座的底座。产品的价值是一次性的,底座的价值是复利的。
四、衡量方法为什么总是滞后?
AI4S的落地逻辑还没有完全形成,这意味着这类公司在短期内可能承受压力。不是因为它不重要,是因为它太新——行业还没找到衡量这类资产的方法。但这也正是它的机会。衡量方法的出现,往往滞后于资产本身的价值。当衡量方法出现的时候,已经积累了足够数据的公司,会最先受益。这类公司的路径也有竞争。越来越多的公司在做垂直领域的AI,但大多数在做产品,少数在做基础设施。做产品的公司,看订单;做基础设施的公司,看资产。这是两种完全不同的逻辑。
五、什么才是真正的壁垒?
Dario提出了一个值得认真讨论的问题。但中国的发展不能等待这场讨论得出结论。美国继续加速,中国就需要提高研发与产业转化效率。美国真正放缓,中国更应该把时间花在那些能够留下来的能力上。对这类公司来说,重要的不是美国慢不慢,而是自己能不能把工程能力变成产品,把专业积累变成信任,把客户价值变成继续研发的资金。它们代表的正是中国AI的另一种可能性:不只追排行榜,也在追可靠性;不只比谁更聪明,也比谁更可信。这种追求不在发布会上。它在手术室里,在工厂里,在客户的日常流程里——这才是这类公司真正的护城河。不是谁更快,是谁更稳。这是这类公司的答案,也是中国AI另一种路径的答案。Dario可以呼吁前沿放缓,却无法替中国的医院、工厂和企业,取消下一次进步的需求。