
从“套壳”争议到600亿美元收购:Cursor如何把模型变成一门生意


一家建立在VS Code之上、长期调用OpenAI和Anthropic模型的AI应用,为什么能以600亿美元的价格被收购?
一家建立在VS Code之上、长期调用OpenAI和Anthropic模型的AI应用,为什么能以600亿美元的价格被收购?
这是理解Cursor最好的切口。
按照最宽泛的定义,Cursor早期确实带有“套壳”特征:微软开源了编辑器底座,模型公司提供核心智能,Cursor负责把两者组合成产品。
但这个定义解释不了Cursor后来的增长。
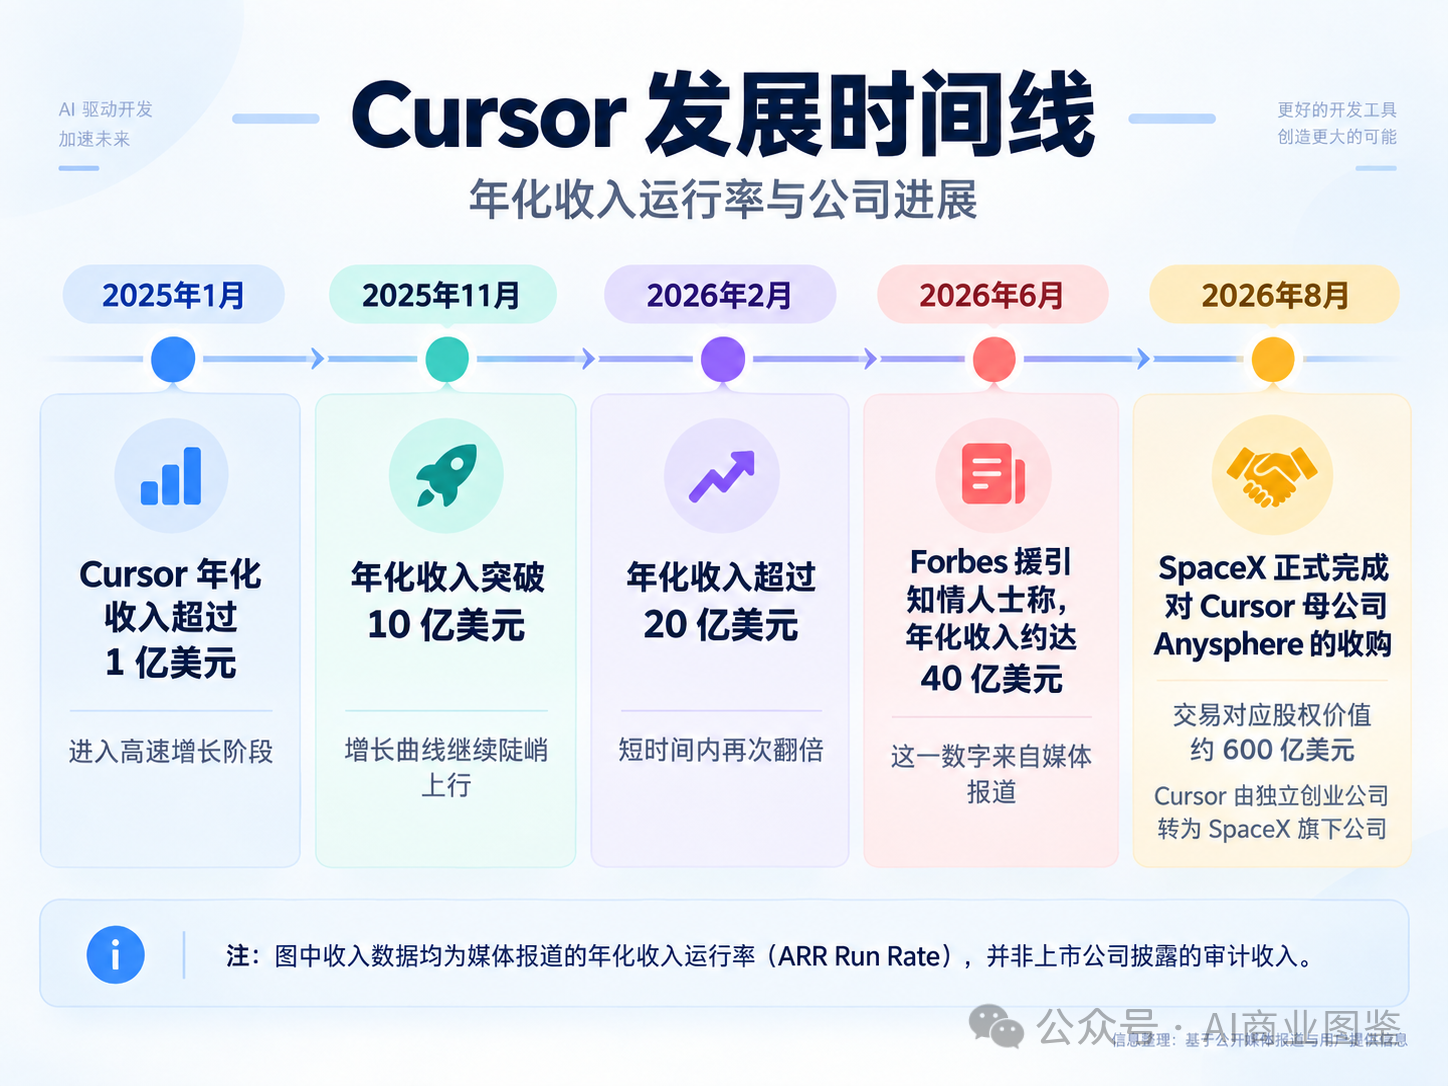
2025年1月,Cursor的年化收入超过1亿美元;2025年11月突破10亿美元;2026年2月超过20亿美元。Forbes援引知情人士称,到2026年6月,这一数字已经达到约40亿美元。需要强调的是,这些是媒体报道的年化收入运行率,并非上市公司披露的审计收入。
2026年8月,SpaceX正式完成对Cursor母公司Anysphere的收购,交易对应的股权价值约为600亿美元。Cursor由此结束独立创业公司的阶段,成为SpaceX旗下公司。
从调用外部模型的代码编辑器,到价值600亿美元的软件平台,Cursor提出了AI应用时代一个关键问题:当底层模型越来越通用,应用公司还能创造多少独立价值?
一、Cursor究竟是一家什么公司
Cursor由Michael Truell、Aman Sanger、Sualeh Asif和Arvid Lunnemark四位MIT校友于2022年创立,2023年正式推出产品。
团队最初尝试从头开发代码编辑器,很快发现编辑器包含终端、插件、语言服务、版本管理和远程开发等大量基础设施。重新搭建这些能力既耗时,也会增加用户迁移成本。Cursor随后改为基于VS Code的开源代码构建产品。
这个选择帮助Cursor继承了开发者熟悉的界面、快捷键和插件生态。用户不必改变主要工作习惯,就能开始使用AI功能。
在此基础上,Cursor逐步加入预测式代码补全、自然语言修改、代码库搜索、多文件编辑、终端与测试、代码审查和云端Agent。产品形态也从一个AI编辑器,扩张到本地与云端协同的软件开发环境。
Cursor要占据的位置,可以概括为:工程师描述需求,Agent执行工作,工程师检查结果的统一工作台。编辑器是它进入开发流程的第一个入口。
二、开发者为什么愿意付费
理解代码仓库、修改多个文件、运行命令和执行测试,已经是Cursor、Claude Code和Codex共同具备的能力。这些功能能够证明AI编程工具有价值,却不足以解释用户为什么单独为Cursor付费。
Cursor更有辨识度的地方,是同时覆盖两种工作方式。
第一种是人与AI连续协作。开发者仍然亲自阅读和编写代码,Cursor Tab在编辑过程中预测下一处修改,给出多行建议,并引导开发者在相关文件之间移动。它节省的是每天反复发生的搜索、输入、跳转和修改时间。
第二种是把完整任务交给Agent。用户可以要求Agent实现功能、修复缺陷、运行测试,或者把较长任务交给Cloud Agents异步执行。
这两种方式对应不同的使用场景:小修改需要低延迟和连续反馈,大任务需要自主执行和集中验收。Cursor把它们放在同一工作环境中,还允许用户根据任务选择不同公司的模型。
因此,开发者为完成软件任务所需的整套体验付费,模型访问只是其中一部分。它带来的收益需要覆盖订阅费,以及等待、切换工具、检查结果、返工和学习新工具的时间。
这种付费理由并不稳定。Codex和Claude Code也已经进入IDE、终端和云端,并且不断改善长任务执行能力。一旦竞争产品在成功率、速度或价格上形成明显优势,开发者的切换成本并不足以阻止迁移。
三、Cursor如何赚钱
Cursor采用“订阅费、使用量收费和企业合同”组成的混合模式。
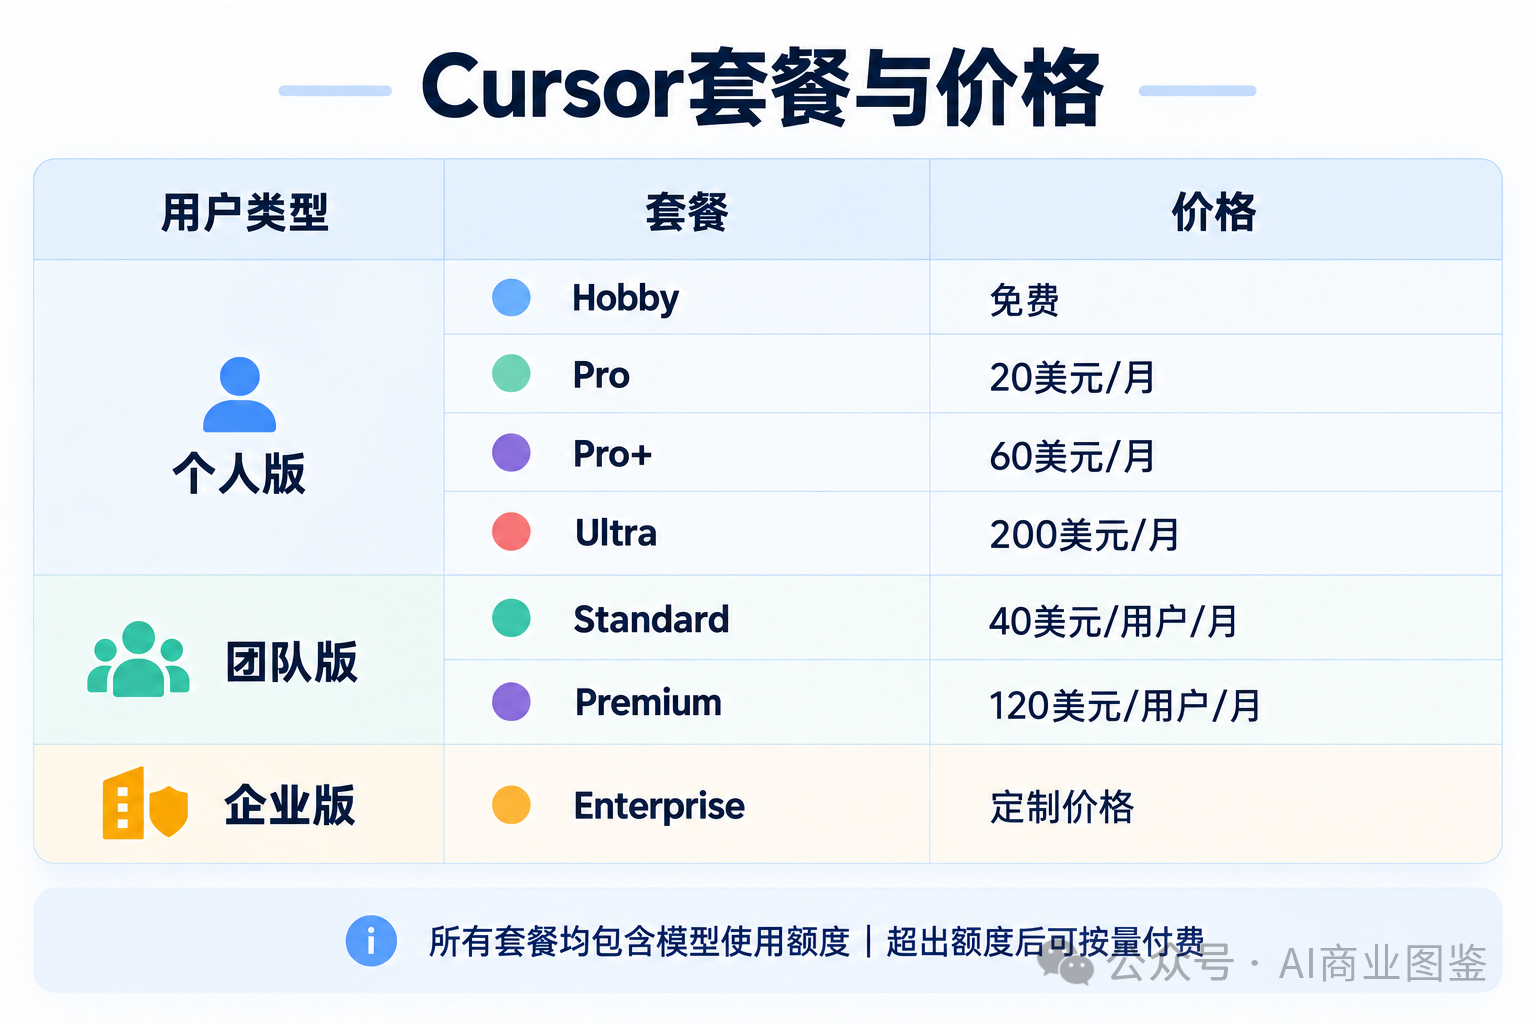
截至2026年9月,个人版包括免费的Hobby、每月20美元的Pro、60美元的Pro+和200美元的Ultra;团队版包括每名用户每月40美元的Standard和120美元的Premium,企业版采用定制价格。每个套餐包含一定的模型使用额度,超出后可以按量付费。
个人订阅是Cursor早期增长的入口。对高收入的软件工程师来说,只要工具每月节省少量时间,20美元的起步价格就容易成立。个人用户可以绕过企业采购,自行把产品带进日常工作,再推动团队统一购买。
a16z披露,2025年初Cursor超过80%的收入仍来自个人用户。到2026年5月,公司向Forbes表示,企业客户已经贡献约四分之三的年化收入。这一变化说明Cursor正在从个人效率工具转向企业软件供应商。
企业付费的理由也发生了变化。个人用户关注写代码是否更快;企业还要管理模型权限、代码外发、账户回收、团队规则、使用预算、审计记录和数据合规。企业版把分散的个人使用变成可以统一管理的基础设施,因此拥有更高客单价和更强的组织黏性。
按量收费则用于处理AI产品特殊的成本结构。传统编辑器增加一名活跃用户,边际成本很低;AI编程工具每次调用模型、索引代码或者启动云端Agent,都会产生新的费用。固定订阅很容易造成轻度用户补贴重度用户,因此Cursor需要通过套餐额度和超额计费,把收入与资源消耗重新连接起来。
四、收入增长背后的单位经济
Cursor的单用户收入可以简化为:基础订阅费,加上超额模型使用费、Cloud Agents、Bugbot及企业附加产品收入。
成本主要来自第三方模型推理、自有模型训练与推理、代码仓库索引、云端虚拟机、存储和网络,以及安全、合规、销售和客户支持。
因此,单用户贡献利润等于订阅及用量收入,减去模型、算力和服务交付成本。
这套模型对用户结构非常敏感。偶尔使用自动补全的开发者可能拥有较高毛利;频繁调用昂贵模型、同时运行多个云端Agent的用户,则可能消耗远高于基础订阅费的资源。
Cursor曾在2025年调整Pro版计费,把请求次数模式改为更接近模型成本的使用额度。由于沟通不清和意外账单,这次调整引发用户不满,公司随后道歉并提供退款。
这场争议揭示了AI应用的共同矛盾:用户希望获得SaaS式的固定价格,供应商承担的却是随模型、上下文长度和任务时间变化的云计算成本。Cursor提高毛利率的关键,既包括扩大企业收入,也包括降低每项任务的模型与执行成本。
五、“套壳”质疑为什么成立,又为什么不完整
Cursor早期的核心智能高度依赖外部模型。Claude或GPT能力提升,Cursor的效果随之提高;模型价格上涨,Cursor的成本也会增加。这种结构带来三类风险。
第一,上游供应商可以直接进入应用层。Anthropic推出Claude Code,OpenAI推出Codex,微软同时控制GitHub、VS Code和Copilot。它们拥有模型、算力、资金和分发渠道,可以直接争夺Cursor的用户。
第二,上游价格影响Cursor的毛利。当前沿模型变贵、折扣减少或调用限制收紧时,Cursor必须压缩利润、限制额度或者向用户涨价。
第三,模型供应可能因商业关系发生变化。对应用公司而言,模型并非永远稳定、中立的公共基础设施。
因此,如果Cursor长期停留在“聚合多个模型,再提供一个编辑界面”的阶段,它的商业价值会非常脆弱。
但“使用外部模型”也不能直接推导出“没有应用价值”。企业软件的价值经常来自工作流、数据组织、权限体系、执行环境和结果交付。判断Cursor是否摆脱了套壳,需要观察它控制了多少关键环节,以及这些环节能否改善任务结果和单位成本。
六、Cursor如何向下控制模型,向上控制流程
Cursor对上游依赖的回应,是逐步进入模型训练和调度层。
2024年,Cursor开始用自研模型支持Tab;2025年推出Agent编程模型Composer;2026年发布Composer 2和Composer 2.5。根据Cursor公开资料,Composer 2以开放模型Kimi K2.5为基础,通过代码继续预训练和真实编程环境中的强化学习,提高长任务执行能力。官方定价为每百万输入Token 0.50美元、每百万输出Token 2.50美元,低于多款前沿闭源模型。
这些性能数据主要来自Cursor自己的评估,仍需第三方验证,但商业逻辑很明确:自有模型能够降低推理成本、减少供应依赖,并围绕Cursor的工具和任务进行专项训练。
Cursor Router则根据请求、上下文、任务难度和领域自动选择模型,把简单任务交给成本较低的模型,把复杂任务交给更强的模型。Cursor称,其线上测试在保持前沿模型体验的同时降低了推理支出。由于数据来自公司自身,文章更适合把它视为产品方向,而非已经被独立证明的成本优势。
向上看,Cursor正在把Agent带出编辑器。Cloud Agents可以在独立虚拟机中修改代码、运行测试并创建Pull Request;任务可以从网页、移动端、GitHub、Slack、Linear或API启动。SDK允许企业把同一个Agent嵌入内部工具和CI/CD流程,Automations则能根据代码事件、消息或时间表自动运行。
2026年9月推出的Projects进一步把工作单位从一次对话扩大到长期项目。协调Agent可以保存数月上下文、拆分任务、调度多个Agent,并监听Pull Request、CI、Slack消息和定时事件。
这些产品共同指向同一个方向:Cursor希望成为软件生产的控制平台,编辑器、CLI、网页、移动端、代码仓库和企业系统都是进入这套平台的入口。
七、Cursor的增长飞轮
Cursor可能形成的增长飞轮是:更多开发者和企业使用产品,带来更多任务类型与失败反馈;这些信号改善检索、工具、Agent框架和评估体系;执行效果提升后,更多工作可以交给AI;使用频率和合同价值随之增加;新增收入继续投入模型、算力和产品研发。
这里的数据优势需要谨慎理解。开启隐私模式的客户代码不能被Cursor或模型供应商用于训练。Cursor能够合法利用的资源主要包括获得授权的数据、公开代码、内部工程任务、人工构造环境,以及经过处理的产品反馈。
因此,Cursor更可靠的数据优势来自对任务与反馈的理解:开发者会把哪些工作交给AI,Agent容易在哪些环节失败,以及什么样的修改最终会被接受。这些反馈可以用于改进任务设计、评估体系、模型路由和Agent工具。
飞轮能否持续,取决于反馈是否真的改善产品。如果使用量只带来更高的模型账单,没有提高任务成功率和客户留存,规模反而会放大成本压力。
八、竞争格局:四类公司争夺同一个入口
AI编程市场正在由四类公司共同竞争:掌握模型的Anthropic和OpenAI;控制代码托管与编辑器生态的微软、GitHub和JetBrains;以Cursor为代表的AI原生应用;以及以Devin等产品为代表的云端软件工程Agent。
JetBrains在2026年5月至7月调研了全球超过1.5万名专业开发者。结果显示,90%的开发者每周都会在工作中使用AI编程Agent,68%每天使用。Claude Code的职场采用率达到39%,GitHub Copilot为21%,Codex为16%,Cursor为12%。与2026年1月相比,Claude Code从18%升至39%,Codex从3%升至16%,Cursor从18%降至12%。
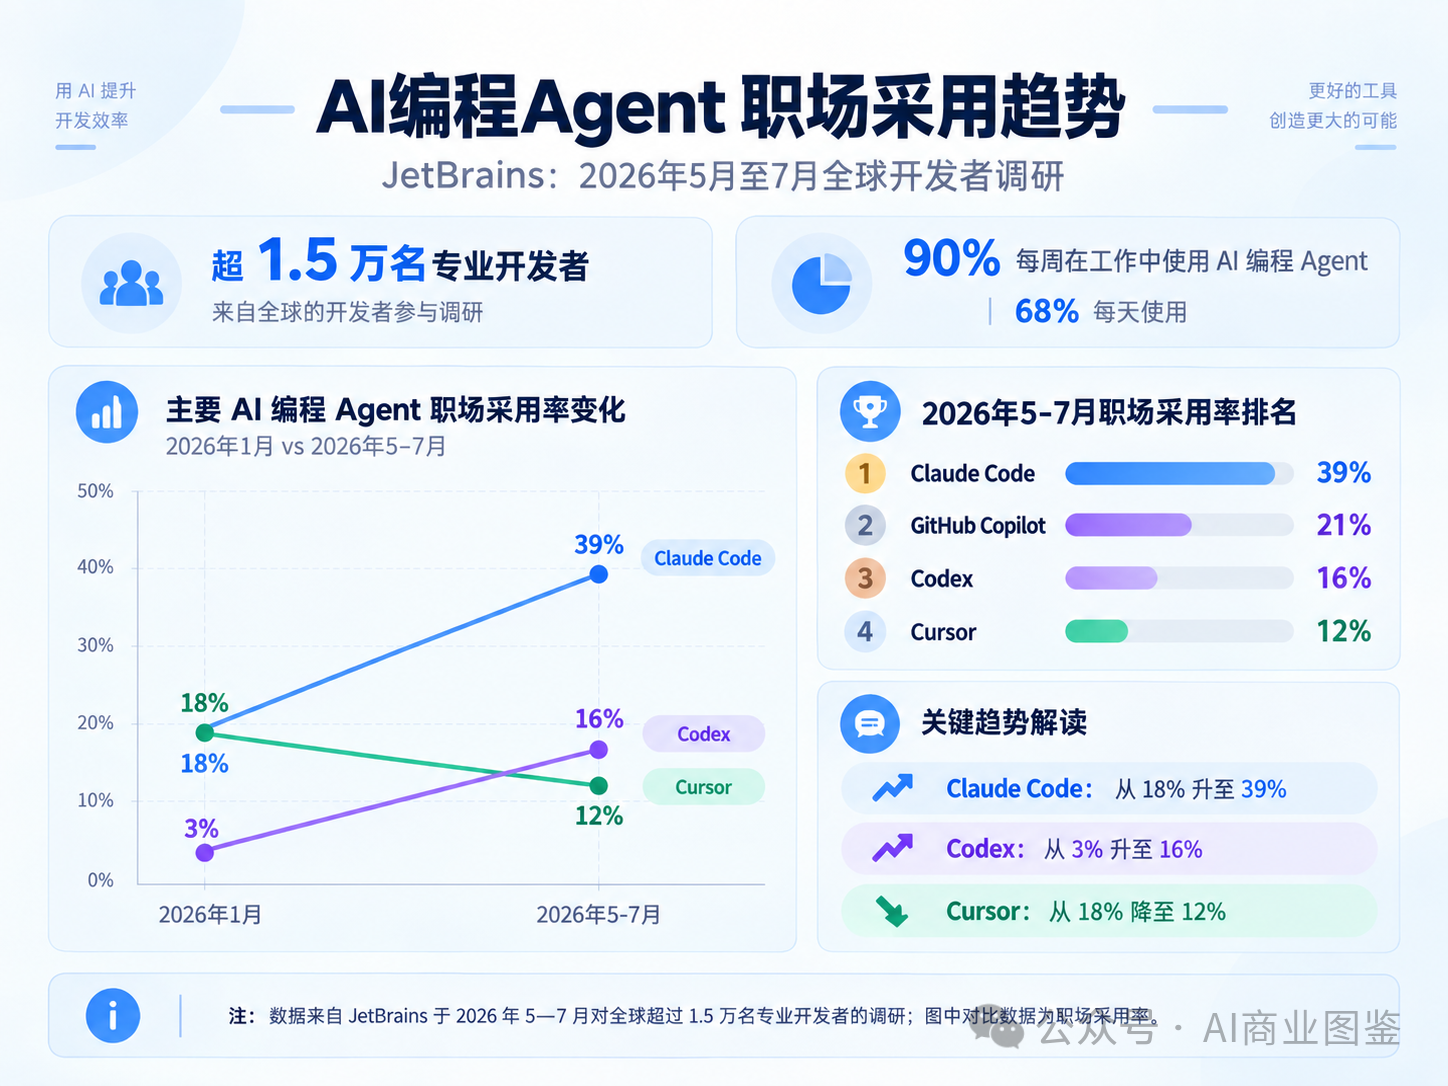
这些比例允许重复选择,代表工作中的使用率,不能直接等同于付费市场份额。不过,它们清楚地显示:模型公司的应用正在快速获得开发者,而Cursor早期依靠AI原生编辑器建立的领先体验,已经不足以保证市场地位。
模型公司拥有底层能力与产品协同,平台巨头拥有分发和企业采购优势,云端Agent则从完整任务切入。Cursor处在中间位置,必须同时证明三件事:编辑体验是否更高效,Agent执行是否更可靠,多模型与自有模型组合是否能提供更好的成本和效果。
竞争的重点也正在变化。代码检索、多文件修改、终端执行、项目规则和MCP连接已经成为行业常见能力。Cursor的差异最终由产品整合和实际结果决定,功能清单本身很难形成壁垒。
九、600亿美元收购说明了什么
按照Forbes报道的2026年6月约40亿美元年化收入计算,600亿美元交易价值大约相当于15倍年化收入。这个数字基于媒体援引的运行率口径,只适合用于观察市场预期。
SpaceX购买的资产至少包括快速增长的企业收入、开发者入口、Agent训练和执行能力、自有模型团队,以及把大规模算力转化为实际软件产品的渠道。
对Cursor而言,交易带来的直接资源是算力。Cursor在官方公告中表示,公司过去扩大模型训练时受到计算资源限制;进入SpaceX体系后,可以使用更大规模的GPU基础设施,训练并运行成本更低的模型。
交易也改变了Cursor原来的中立定位。它过去可以把自己描述为多模型入口,让用户在OpenAI、Anthropic、Google和自有模型之间选择。进入SpaceX体系后,客户会关注Cursor是否逐渐偏向Grok及SpaceX的技术体系。
这种担忧已经出现现实案例。2026年8月,OpenAI宣布计划逐步终止向Cursor直接提供模型的合同,拟议停止日期为11月12日。无论后续用户能否通过其他渠道继续使用相关模型,这一事件都说明模型供应可以成为竞争和商业谈判的一部分。
收购因此同时带来两种结果:Cursor获得了算力与模型支持,也承担了多模型中立性下降和外部供应关系变化的代价。
十、Cursor的护城河与最终考验
Cursor已经建立了一组相互关联的竞争优势:高频开发入口、人与AI连续协作的编辑体验、Agent执行环境、企业治理、自有模型与模型路由,以及从需求到代码审查的工作流整合。
这些优势具有商业价值,却很难称为不可复制的壁垒。Cursor兼容VS Code生态,降低了用户进入成本,也降低了用户转向其他兼容工具的成本;Claude Code、Codex和Copilot同时在扩展IDE、云端Agent和企业能力;大型企业还可以同时部署多款工具,减少对单一供应商的依赖。
更大的考验来自软件交付本身。AI可以提高代码产量,却不会自动保证代码质量。GitLab在2026年对1528名开发者和技术采购者的调查中发现,85%的受访者认为,AI已经把瓶颈从编写代码转移到审查和验证;82%担心AI代码形成新的技术债务。
因此,衡量Cursor价值的指标应当从“生成了多少代码”转向:需求到上线的时间、修改被接受的比例、缺陷与回滚率、审查和返工时间,以及每个功能的综合开发成本。
如果Cursor只让团队更快地产生代码,它可能同时加速代码膨胀和审查负担。如果它能够缩短交付周期,同时维持安全、质量和可维护性,才算提高了软件生产效率。
回到最初的问题,Cursor在起点上确实借用了VS Code和外部模型,但它随后把价值扩展到模型训练、路由、上下文、Agent运行环境、企业治理和软件开发流程。用“套壳”概括它,能够指出上游依赖,却无法解释它已经建立的商业体系。
600亿美元对应的预期也非常清楚:未来越来越多的软件工作将由Agent执行,而Cursor有机会控制这些Agent获得上下文、使用工具、运行代码和交付结果的过程。
这个预期最终取决于三个问题:底层模型趋于同质化后,开发者是否仍然愿意选择Cursor;开发工作转向云端Agent后,Cursor能否成为稳定的软件生产平台;第三方模型供应变化时,自有模型和SpaceX算力能否维持产品质量与成本优势。
Cursor已经证明,模型之上的应用层可以创造巨额收入。它接下来需要证明,这套软件生产系统能够在模型公司和平台巨头的夹击下,长期支撑600亿美元的价值。
- 暂时没有评论,来说点什么吧