国家级产业资本,再次出现在12英寸特色工艺扩产项目中。
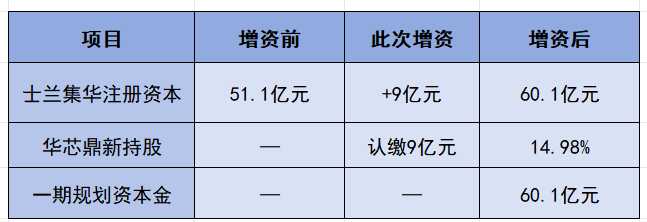
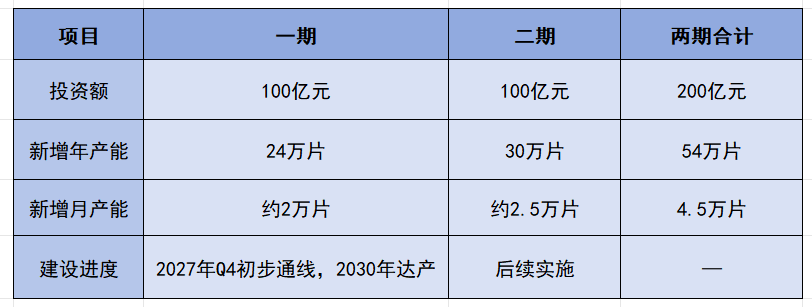
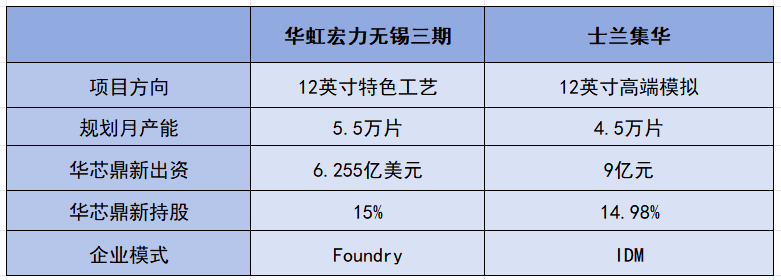
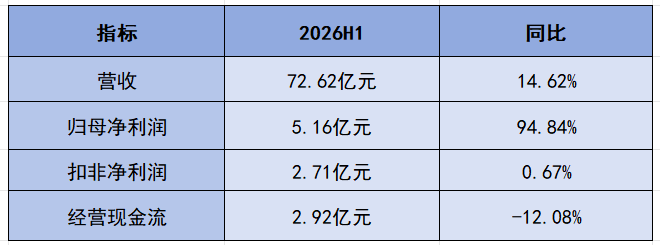
国家级产业资本,再次出现在12英寸特色工艺扩产项目中。10月27日晚,士兰微公告,公司及相关方与华芯鼎新(北京)股权投资基金签署增资协议,后者将以现金方式向厦门士兰集华增资9亿元,获得14.98%股权。公告显示,大基金三期在华芯鼎新的出资比例达到99.9001%。这意味着,大基金三期正式进入士兰微规划总投资200亿元的12英寸高端模拟芯片项目。国家级资本进场,200亿元新产线加速推进。这笔投资对士兰微意味着什么?接下来的三季报该关注什么?这次大基金三期入场,9亿元恰好补上了项目一期此前预留的最后一块资本金。按照此前规划,厦门士兰集华负责建设12英寸高端模拟芯片生产线,其中一期投资100亿元,资本金为60.1亿元,其余39.9亿元通过银行贷款解决。但在此前股东出资完成后,士兰集华注册资本只有51.1亿元,还有9亿元明确留待后续投资方认缴。如今,这个投资方正式确定——大基金三期旗下华芯鼎新。也就是说:51.1亿元原有资本+华芯鼎新9亿元=60.1亿元一期资本金。从股权结构看,华芯鼎新此次全部以现金认缴新增注册资本,且没有溢价,增资完成后将持有士兰集华14.98%股权。同时,华芯鼎新还将获得士兰集华1个董事席位和1个监事席位。不过,这9亿元并不会一次性全部到账,而是与项目建设进度绑定:2026年11月底前、2027年6月底前和2027年12月底前分别投入3亿元。按照士兰微规划,12英寸高端模拟项目一期计划于2027年四季度初步通线。9亿元背后,是士兰微近年来规模最大的制造项目之一。2025年10月,士兰微宣布在厦门建设12英寸高端模拟集成电路芯片生产线,总投资规划达到200亿元,分两期建设。士兰微给出的目标市场包括汽车、大型算力服务器、机器人、风光储、工业、通信等领域——直接指向高端模拟、电源管理以及汽车和算力市场。2026年上半年,公司集成电路业务实现收入29.76亿元,同比增长约16%。其中,IPM模块、MEMS传感器、32位MCU、ACDC、DCDC、快充以及车规级模拟电路等产品出货均实现增长。公司同时披露,在汽车、大型白电、服务器、人形机器人等市场持续推出电源管理芯片,其中服务器产品已经涉及DrMOS、eFuse和多项控制器芯片,部分产品已经进入客户端测试或量产。今年1月,士兰微厦门8英寸SiC产线正式通线。该项目同样分两期建设,总投资达到120亿元,最终规划形成72万片/年,即6万片/月的8英寸SiC芯片能力,主要面向新能源汽车、光伏、储能、充电桩、大型白电和AI服务器电源等应用。仅厦门两大项目:120亿元8英寸SiC+200亿元12英寸高端模拟,规划投资合计已经达到320亿元。这也意味着,士兰微正在同时押注两条制造路线:一条是SiC功率半导体,另一条是12英寸高端模拟。士兰微并不是近期唯一获得华芯鼎新投资的12英寸项目。今年9月,华虹宏力宣布建设无锡三期12英寸特色工艺产线,规划月产能5.5万片。华芯鼎新出资6.255亿美元,持股15%。两笔投资虽然一个是Foundry、一个是IDM,但共同指向了12英寸特色工艺制造能力。一方面,国内高端模拟、电源管理等芯片国产化率仍然较低,汽车、工业等领域仍需要补足本土制造能力;另一方面,模拟、MOSFET、IGBT、MCU等产品虽然不依赖3nm、2nm先进制程,但随着出货规模扩大,12英寸产线在成本和规模效应上的优势逐渐显现。需求端也在同步扩大。AI服务器带来电源管理、MOSFET等需求,新能源汽车、机器人、光储则继续拉动模拟、功率和控制芯片。而对士兰微来说,真正的考验仍是能否把汽车、服务器和机器人等需求,转化成足够的产品和订单,最终填满4.5万片/月的新产能。按照目前预约安排,士兰微将在10月31日披露2026年三季度报告。但如果剔除非经常性损益,扣非净利润只有2.71亿元,同比增长0.67%。经营活动现金流净额为2.92亿元,同比下降12.08%。其中一个重要原因是,上半年士兰微确认公允价值变动收益约2.30亿元。公司持有的安路科技、昱能科技股票以及联讯仪器股份估值变化,合计带来约1.94亿元税后净收益。首先要看的并不是归母净利润能否继续大涨,而是扣非利润能不能明显改善。上半年士兰微集成电路收入同比增长约16%。如果未来要消化4.5万片/月的新产能,车规级模拟、电源管理、服务器芯片等产品必须继续保持增长。在200亿元12英寸项目真正贡献产能之前,士兰微此前投入的SiC、IGBT、IPM等产线能否先兑现,将直接影响市场对这一轮扩产能力的判断。2026年上半年,士兰微投资活动产生的现金流量净额为-40.38亿元,而去年同期仅为-9.25亿元;同期筹资活动现金流净额则达到28.95亿元。公司已经明显进入新一轮资本开支高峰。大基金三期解决的是“钱从哪里来”,而士兰微接下来要回答的,是新增产能能否顺利爬坡,并真正转化为利润和现金流。