
鼎捷的利润,涨得让人看不懂

10月29日,鼎捷数智发三季报,前三季度归母净利润1.99亿,同比增长289.32%。AI方案签约金额同比增长200%以上,雅典娜EIOSpace签约客户超200家。
10月29日,鼎捷数智发三季报,前三季度归母净利润1.99亿,同比增长289.32%。AI方案签约金额同比增长200%以上,雅典娜EIOSpace签约客户超200家。
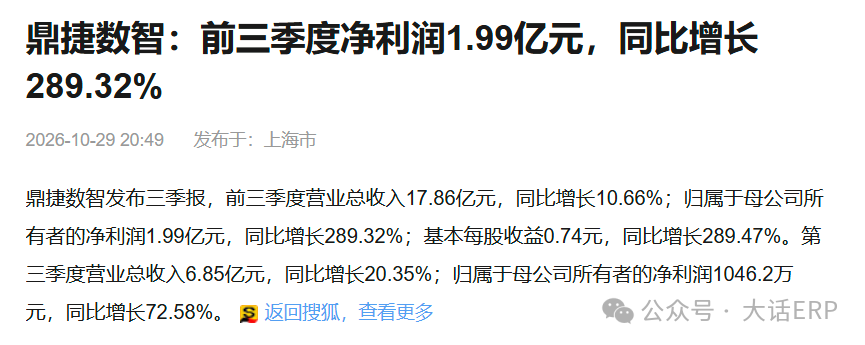
这个增速放在当下的ERP市场,几乎是个异类。用友还在亏损里挣扎,金蝶刚刚艰难扭亏,鼎捷的利润却翻了近三倍。关键不在它赚了多少,在于钱从哪来的。
鼎捷的底盘是制造业,尤其是中小制造企业。它的AI打法很务实,研发设计类业务做国产PLM替代,前三季度这块收入1.11亿,同比增长22.53%。生产控制类把AI质检、生产异常分析直接塞进MES项目里,让客户在换系统的同时顺手把AI用了。说白了,它卖的不是“AI原生产品”这种概念,是制造业客户本来就该换的系统,AI是附着在替换需求上的增量。
这对其他ERP厂商的刺激在于,大家都在讲AI故事,鼎捷用利润证明了一件事,那就是AI能不能赚钱,不取决于模型多强,取决于你扎在哪个行业、客户是不是真的在换系统。当用友、金蝶、浪潮等还在大型企业市场跟SAP、Oracle正面拼杀时,鼎捷在中小制造企业的车间里,把AI做成了系统替换的赠品,客户不觉得贵,厂商还有利润。这个逻辑不性感,但管用。
评论
- 暂时没有评论,来说点什么吧