
网传鹅厂将裁员20%,科技大厂还有很大裁员空间?


昨天鹅厂的内部群传出未经证实的消息,员工心态有点慌。
昨天鹅厂的内部群传出未经证实的消息,员工心态有点慌。
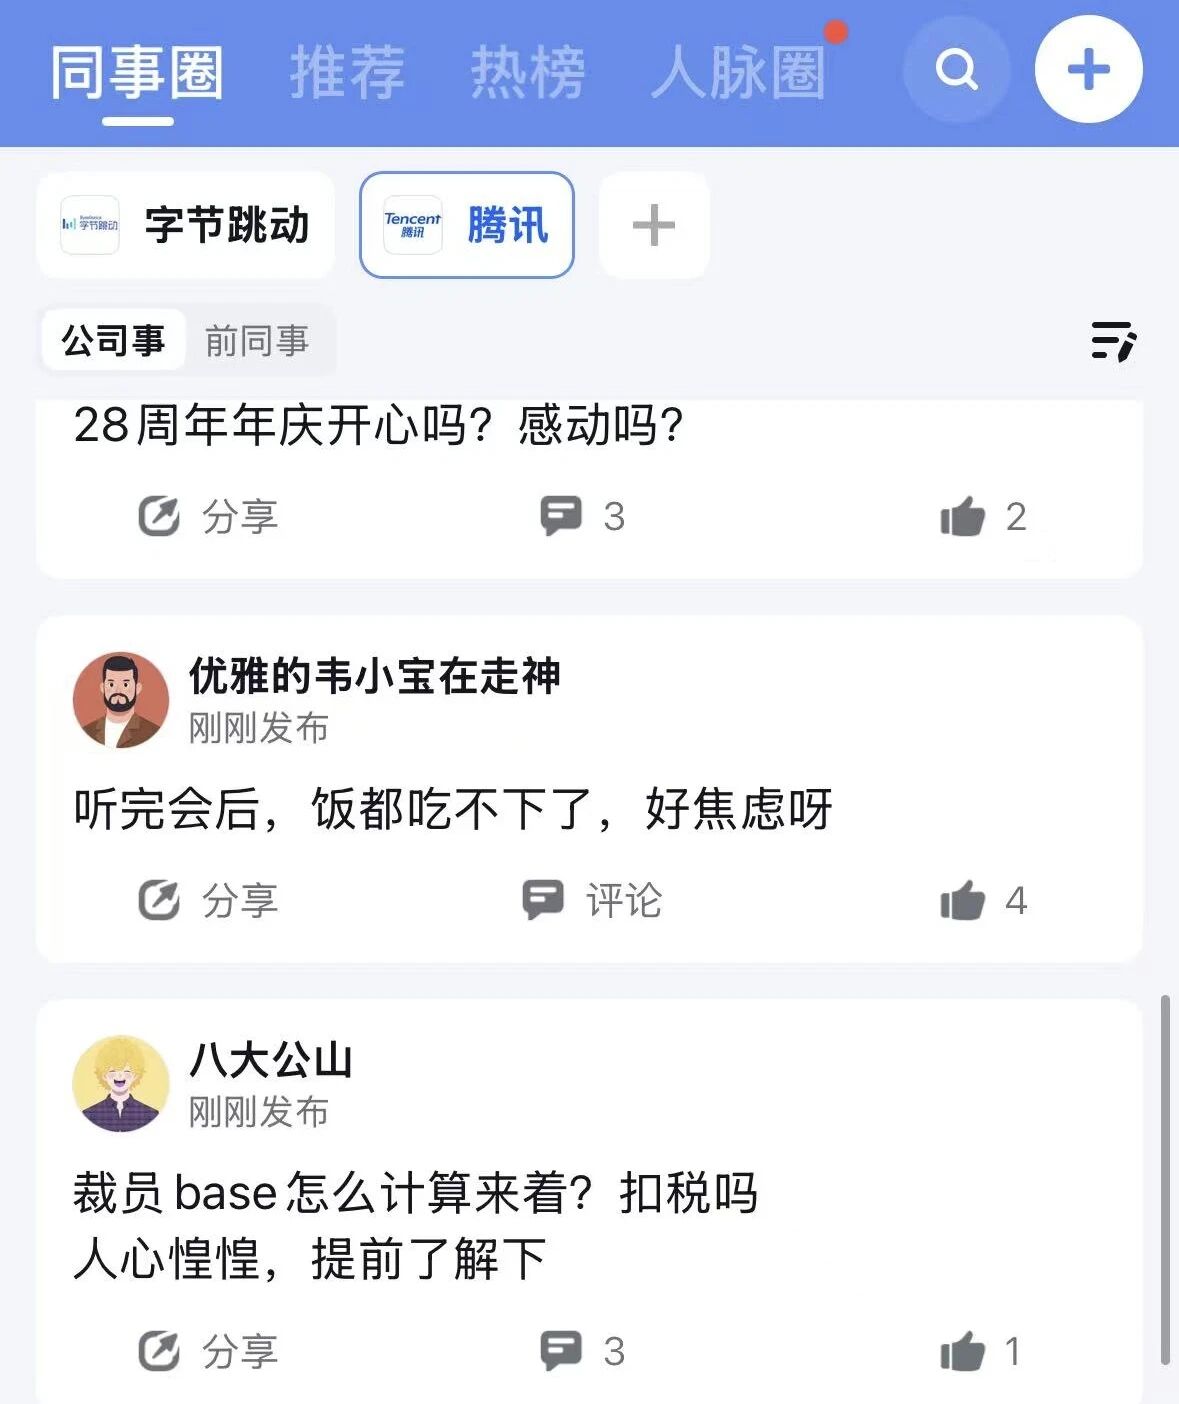
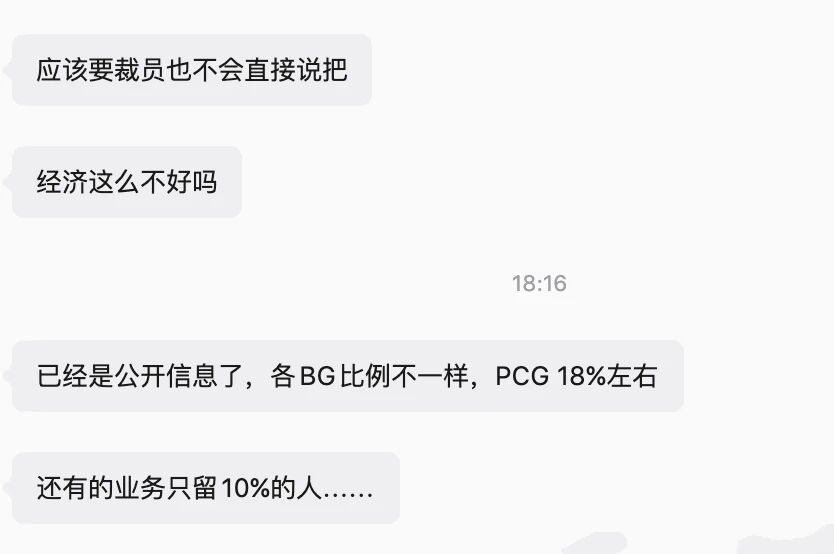
正好前几天传出微软裁员的消息,联想到临近年底了,科技大厂的HR可能都在磨刀霍霍,立冬时节的员工备感寒意。
11月10日,Anthropic启动IPO路演。57页PPT里有个数字被截图疯传:2026年三季度,Anthropic工程师人均每天提交的代码量,是2024年平均水平的45倍以上。
看完这个数字的第一反应通常是两句话:码农要完了;大厂还有很大的裁员空间。
这两句话,第一句部分正确,第二句应该换种提法,不是裁员空间而是人员结构调整空间。
Anthropic的人力情况
Anthropic自己的人力和成本数据:
2024年底到2026年9月,员工从约940人涨到约5,300人,剔除股权激励后人员成本占收入的比例从30%降到4%,而人均代码产出涨了45倍,人数反而涨了5.6倍。因为分母涨得比分子慢,收入涨得更快,所以人员费用占收入的比例被摊薄到4%,这是分母效应,不是分子效应。同期Anthropic剔除股权激励的人员开支绝对值涨了约5倍。CFO Krishna Rao的算法更直接,员工人均创收从2025年三季度的140万美元,涨到2026年三季度的660万美元以上。
所以真实的故事是这样的:一家公司用45倍的"人均代码效率",换来了5.6倍的人头扩张和一个快速膨胀的营收盘子。
今年1到9月Anthropic内部Claude用量按公开标价折算涨了250倍以上。今年4月起,Claude内部使用量的折算价值首次超过了公司当月不含股权激励的人力成本。也就是说,在Anthropic内部,最贵的劳动力已经不是人了。
大厂的真实情况:分化,不是集体下沉
把七家大厂最新披露的员工数排一遍,会看到完全不同的图景。
Alphabet是唯一在扩的一家,截至2026年9月30日有204,757人,同比增加14,590人,涨7.7%。同一时期,谷歌内部新代码的AI生成比例从2024年10月的25%一路涨到2026年4月的75%,人数不降反增。
微软则是十年来首次下降,FY2026年报(截至6月30日)显示约22.3万人,比上年度的22.8万人减少。但产品研发部门从2024年峰值8.1万人降到7.7万人,连续第二年缩编,而同期营收涨18%到3318亿美元。
Meta是最激进的一个,9月底66,775人,同比少11,675人,降14.9%。其中5月裁掉约8,000人,同时把7,000多名员工转入AI相关新项目。
亚马逊总人数还在涨,159.5万,涨3.2%,但企业职能岗位在2025年10月和2026年1月累计裁了约3万人。
甲骨文减13%,英特尔减18.8%,戴尔减10.2%。
同一条技术周期上,有人扩张7.7%,有人接近腰斩。AI提效不自动等于裁员,决定人数的是公司选择把效率增益用于扩张还是收缩,Alphabet就是明确的反例。
微软的表态也值得注意,首席人力官Amy Coleman明确否认裁员岗位由AI直接替代,称人员缩减、AI投入、技术普及三者之间不存在关联。亚马逊CEO贾西说的是"未来几年企业职能员工规模将下降",但亚马逊总人数照样在涨。
真正被砍掉的是职业阶梯的底
"夕阳"这个词该放的地方在这里,但位置不是整个行业,而是职业阶梯的最底一级。
斯坦福数字经济实验室做过一项研究,数据来自ADP每月350到500万条工资记录,截至2025年7月。结果是在AI暴露度最高的职业里,22到25岁从业者相对就业率下降13%,这一数字已剔除企业层面的冲击。细分到软件,22到25岁软件开发者的就业人数较2022年底峰值下降近20%,而35到49岁同岗位增长约9%,41到49岁增长约14%。
BLS口径也一致,"程序员"这类纯编码执行岗过去两年下降超过25%,而设计导向的"软件开发者"只降了0.3%,数据科学家和系统分析师还在增长。
招聘端更冷:七巨头应届生招聘比2020年前水平下降超过50%,谷歌和Meta的应届生招聘比2021年减少约一半,大厂入门级职位超过50%已改为定向招聘资深人选。科技类实习岗位自2023年以来下降约30%。斯坦福、伯克利、南加大的CS毕业生在顶级科技公司拿入门岗的难度显著上升。
国内的情况类似但更剧烈,智联招聘2026年一季度报告,普通后端、前端开发岗位需求同比下降52%。脉脉《2026春招求职行为洞察》显示,要求3年以上经验的岗位占比已超七成,1年以内的岗位缩减了约20%。上海翰德2026人才趋势报告给出的数字是,传统软件开发需求整体下降约25%,但AI应用开发需求增长60%以上。
机制不难理解,初级工程师的核心任务是样板代码、单元测试、简单CRUD、API维护、基础缺陷修复,这些恰好是AI编程工具最可靠的输出领域。而且AI工具以极低边际成本完成同样的任务量,不要onboarding、不需要导师带教、也不要求晋升,对短视的CFO来说,这笔账太直白了。
但真正的危险在这里,行业过去靠初级岗位2到3年完成向中级的转化。AWS CEO Matt Garman说"不招初级工程师是我听过最愚蠢的事之一",理由是人才管道断裂,5到7年后就没有资深工程师了。今天砍掉的每一批初级岗,都是在给2031年的自己挖坑。
这么说更准确,"码农是夕阳产业"这句话不对,夕阳化的是"纯执行型的初级编码岗"这一层。写代码这个动作本身在贬值,定义问题、验证正确性、承担责任这些部分在升值。
计算机专业毕业生咋办?
如果你正在考虑要不要读计算机,或者正在读,下面几条是从数据里读出来的判断,不算建议。
别把"写代码"当成职业定位,AI正在把写代码的成本压到接近零,这个能力的定价会持续下滑。会写代码是入场券,不是护城河。
往上走一层,把力气花在"知道该写什么"上:需求定义、架构取舍、技术选型、跨系统调试,这些需要对一个行业或一套系统的深度理解,是模型最难替代的部分。Anthropic自己把话说得很清楚,工程师从"写代码"转向"定义问题、设计架构、把控质量",需求是人提的,适配目标是人定的,最终的验证和调优也得人来做。
AI应用开发正在替代传统软件开发,翰德的数据里,传统软件开发需求降25%,AI应用开发需求增60%。这不是替代一个岗位,是换了个方向,从被调用方变成调用方,学的是怎么把模型接到真实业务上。
往AI暴露度低的地方去,斯坦福那项研究里有个反直觉的发现:健康护理助理、护工这些低暴露职业,年轻就业是增长的。AI替代的是编码化的显性知识,替代不了临床经验、工程现场经验,还有那些没法写进文档的隐性判断。
把实习和开源项目当成绕过学徒阶梯的替代路径,既然入门岗在收缩,就得用别的东西证明自己能干活。GitHub上有大量真实维护的中小项目,一份持续贡献的issue记录,比一段实习证明更有说服力。
简历上写清楚你负责的东西,2026年的招聘筛选逻辑已经变了,先评估"AI能否完成这个职能",再批准新增编制。招聘方想看的不是你用过什么工具,是你在什么系统里解决过什么问题。
学徒制没了,得自己造一个,AWS的做法值得看。他们把AI的效率增量用来扩大初级工程师的职责范围,而不是裁撤他们。亚马逊内部数据显示,使用Amazon Q Developer的初级开发者代码审查周期比同龄人快35%。这叫"放大模型"而不是"自动化模型",AI让人能接更大的活,而不是让人被替掉,要争取的是前者。
真正受益的是算力,不是人力
最后回到最初那个问题。这轮效率提升省下来的钱,没有变成利润,变成了更多的算力订单。
算力账单是最能说明问题的一笔,截至9月30日Anthropic未折现的算力承诺总额约9,009亿美元,排期一直到2045年,另有1,500亿到1,750亿美元没有固定金额的安排。这次IPO同步私募260亿美元,认购方是谷歌、英伟达、AMD、博通、美光、微软和台积电。上游供应链出资入股,Anthropic回头再签长年算力大单。
云厂商这边也没松手,北美四大云厂2026年资本开支合计约7,250亿美元,且持续上修。亚马逊从2000亿上调到2200亿,Alphabet从1800-1900亿上调到1950-2050亿,Meta 1300-1450亿,微软1900亿。摩根士丹利预计2027年全球超大规模云厂商资本开支同比增长29%,一致预期的1.2万亿美元可能偏保守。
下游的结果是HBM供不应求,TrendForce预计2026年全球HBM位元消耗量同比增92%至285亿Gb,HBM4混合均价有望维持在2.05美元/Gb,较HBM3e有28%到58%的溢价,美光2026年二季度毛利率已经到74.41%。
最后落到半导体视角,"45倍"这个数字不是行业拐点,是下游需求的加速器。代码写得越多,要烧的算力越多,而算力最后要落到芯片上。
- 暂时没有评论,来说点什么吧