
Anthropic上市即爆雷!ARR开始下降!0.03%客户贡献74%收入!


X上的Wall St Engine爆料,根据一份卖方分析师沟通报告,Anthropic收入或爆雷,季度营收增速将继续大幅下跌,ARR将出现惊人下滑。
X上的Wall St Engine爆料,根据一份卖方分析师沟通报告,Anthropic收入或爆雷,季度营收增速将继续大幅下跌,ARR将出现惊人下滑。
ARR或快速下滑
该报告显示,Anthropic管理层预计将在第四季度实现约193亿美元的营收,环比仅增长了约14%。
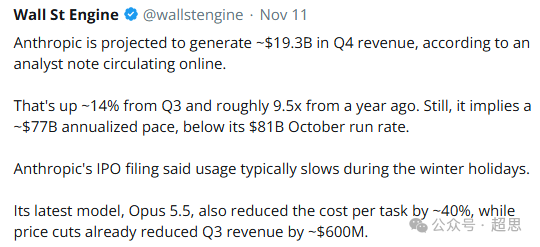
而根据Anthropic的招股书,第三季度营收为169.6亿美元,环比增长约47%,而第二季度营收环比增长则高达144%。其季度营收增速出现了恐怖的指数级下滑。
如果按193亿美元计算,第四季度年化运行率(ARR)将仅约为193×4≈770亿美元,相较Anthropic自己刚公开的十月份的810亿美元ARR,出现了惊人的下滑。说明11月12月ARR将迎来大比例的下滑。
Anthropic将下滑原因归于季节假期因素,其在IPO招股书中也明确指出,使用量通常在冬季假期期间放缓。
不过在如今超高速增长甚至即将毁灭人类的AI行业里,这种解释未免太过牵强。数据已经说明Anthropic增速大幅放缓才是ARR下滑的真正原因。正如其7月-9月ARR增长近乎停滞一样,十月ARR更可能是IPO前冲量的结果,后期增长停滞甚至下滑才是常态。
十一十二月将出现的ARR下滑,还能说明另一个问题,就是按量收费模式的脆弱性。客户一停就废,一旦出现批量客户停用,可能直接引发营收断崖式暴跌,甚至没有传导时间。而Anthropic的客户高度集中,更将这一脆弱性严重放大。
所以闭源模型AI公司企业端竞争,只能依靠长期维持高压模式,不仅要疯狂迭代自己的模型,还要疯狂降价、甚至动用国家机器等等各种手段打压对手。因为一旦出现问题,比如对手拿出更好的替代品,那自己收入可能直接就崩盘,根本没有缓冲时间。
其实Anthropic早明白这一模式风险巨大,所以把各种可能出现的问题都写在招股书中了,列出了将近100条风险,看似未卜先知,更可能是早有准备,留有后手。
客户集中度奇高
Ramp的数据曾经指出Anthropic和OpenAI的1%的客户贡献80%的收入,呈现“风投循环融资特征”。
但是Anthropic客户集中度更夸张,根据招股书数据,0.03%的客户(11900家)贡献了74%的收入,剩下99.97%的用户只贡献了26%的收入。
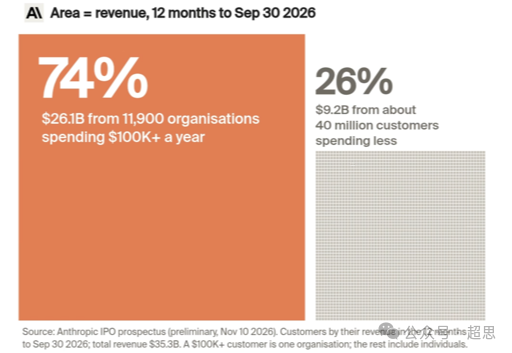
这种收入结构明显是畸形的。一旦11900家中部分客户,出现循环融资困难,AI支出减少,以及被竞争对手拿下等等情况,其收入也将出现大幅下滑。
这一数据也应证了,为啥Anthropic封号可以肆无忌惮,因为普通用户对他说真的毫无价值,甚至是导致其亏损的重要原因。
如果按招股书披露的,违反服务条款或商业条款客户的收入占其总收入的5%至7%,那Anthropic封杀账号的数量,没有上千万个,也有大几百万个,相当可怕的公司。如果说人类有一天真的完全依赖AI,这和无辜杀戮也没什么区别。
Anthropic已经不是增速放缓的问题,模型降价叠加企业采用率见顶等等,其营收大概率也迎来下滑,可能上市即爆雷,最可怕的会引发新一轮的AI泡沫破裂。
- 暂时没有评论,来说点什么吧