
据说快手这轮优化没发全员信:一对一约谈,N+1 起步、电商最高谈到 N+5


网传最近快手这边又进行了一轮业务调整!据媒体近期的报道这波是全程没有发过全员信的,也没有任何官方公告,然后是以一对一约谈的方式推进,所以甚至有员工表示自己在走进会议室之前都不知道本轮是不是调整对象。
网传最近快手这边又进行了一轮业务调整!据媒体近期的报道这波是全程没有发过全员信的,也没有任何官方公告,然后是以一对一约谈的方式推进,所以甚至有员工表示自己在走进会议室之前都不知道本轮是不是调整对象。
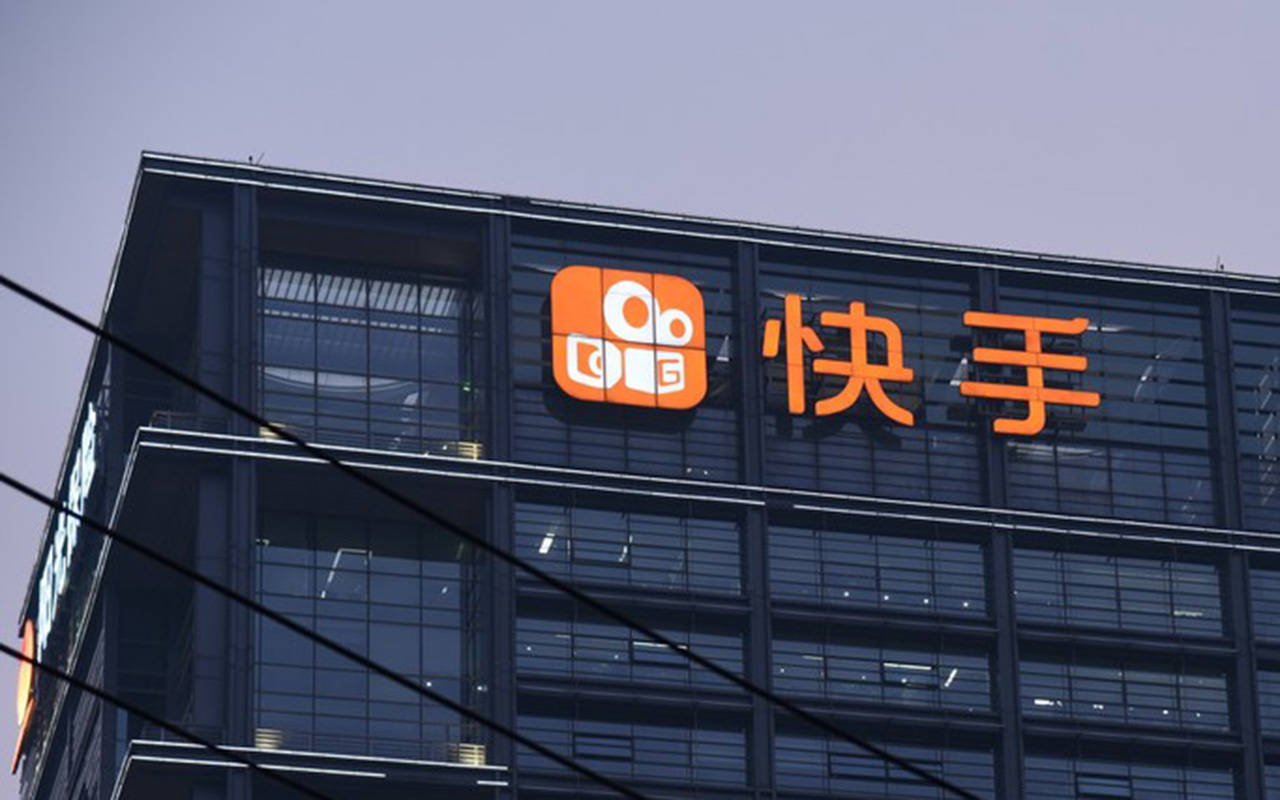
媒体披露的本次调整范围覆盖了多条业务线。其中快手的外卖业务已经下线、到店团购业务在收缩,游戏业务和国际业务都在优化,其中据传游戏直播运营这条业务线被裁减的比例差不多能够达到三成。这轮调整从 2026 年初就已经启动,走的是分批落地一直推进到当下。
补偿方案据称为普遍都是 N+1,电商部门的员工最高有谈到 N+5的。毕竟大厂优化的体面程度很大程度上与补偿金额挂钩,所以更高的补偿在某种意义上也是花钱买安静。这个说法是报道一方的表述,快手官方没有确认过任何一轮补偿的细节。
截至目前快手方面没有就这轮调整发布过公告,被调整的几条业务线也大多不在财报披露的分部口径里,所以外界只能从员工爆料和媒体的跟进报道里拼出个大概轮廓。
从他们最近一期已披露的财务数据看快手的基本盘其实并不差。2025 年三季度报告显示,公司当季收入 355.54 亿元,同比增长 14.2%,期内纯利 44.88 亿元,同比增长 37.3%;非国际财务报告准则下的经调整利润为 49.86 亿元,同比增长 26.3%,
剔除掉股权激励等一次性项目其实这些数据是能够反映日常经营的样子。当季国内经营利润 53.9 亿元,同比增长 53.8%,海外经营亏损则收窄到 6400 万元,上年同期是 1.53 亿元。
如果按照业务线来划分的话数据是这样:线上营销服务收入 201.02 亿元同比增长 14%;直播业务收入 95.74 亿元同比只增长 2.5%;包含电商在内的其他服务收入 58.78 亿元同比增长 41.3%,当季电商 GMV 超过 3850 亿元,同比增长 15.2%。当季平均日活跃用户 4.16 亿,平均月活跃用户 7.31 亿。
如果我们把调整范围和财报放在一起看还是能够对应的上的,取向整体也比较清楚。直播业务的收入增速已经回落到个位数,所以游戏直播运营条线裁掉三成与这条线的增长放缓正好形成对照;
国际业务那边海外亏损在收窄但还没有转正所遇优化动作随之而来也很合理;
外卖和到店团购所在的本地生活方向这部分财报从未单独披露过收入规模,此次的下线与收缩意味着快手应该是想在这个方向上进一步往回收。
与此同时 AI 业务还是快手现在最重视的核心方向,视频生成大模型可灵 AI 在财报里的季度收入已经超过 3 亿元,公司自己估计 AI 大模型为当季国内线上营销服务收入带来约 4% 至 5% 的提升。
同一份财报还显示,截至 2025 年 11 月 12 日,快手已在联交所回购约 5107 万股 B 类股份总代价约 21.31 亿港元,所以他们现在一边回购一边收缩业务线也说明公司在花钱的方向上做了明显的取舍。
这轮调整的全部信息目前都来自业内人士爆料和媒体的跟进报道,快手官方没有确认过其中的任何数字;至于外卖为什么下线、到店团购为什么收缩,后续业务怎么安排,截至发稿同样没有官方说法。
- 暂时没有评论,来说点什么吧