今天这个话题,源于上周末与朋友的一次闲聊,主题是金蝶在北京举办的10月23日2026全球创见者大会,聊的内容依然绕不开圈子内火热的AI,在聊到Palantir时,就有了写下来的想法。
今天这个话题,源于上周末与朋友的一次闲聊,主题是金蝶在北京举办的10月23日2026全球创见者大会,聊的内容依然绕不开圈子内火热的AI,在聊到Palantir时,就有了写下来的想法。今天的 Palantir,市值约4700亿美元(截止到10月份),它一家帮美国CIA、FBI做情报分析的公司,把数据+本体+决策执行做成了全世界最贵的软件生意。聊到Palantir,就不由自主地想到国内的两家企业软件巨头,金蝶、用友,做了二十年ERP,都喊着拥抱AI。于是有个问题被反复提起:谁更可能成为中国的Palantir?是它更聪明吗?不是,是因为它更早想明白一件事,软件这门生意的尽头,不是把功能堆满,而是把数据变成判断。
先搞清楚一件事:Palantir到底卖什么
我始终认为,对比AI走进企业,不要比谁家AI模型更强,你看人家Palantir卖的不是AI,是决策的入口。它的三件套,Gotham给情报部门,Foundry给企业,AIP给大模型跑在企业数据之上。我把它翻译成大白话,就是Palantir把一家公司最值钱的资产(数据、业务对象、决策规则)全部搬进一个系统,然后让AI在这个系统里帮你做判断、下命令、看结果。所以,你看,这就是为什么Palantir毛利率能到84%以上、2025年营收44.75亿美元、一年增长56%。因为它卖的不是一次性项目,是反复使用的判断能力。客户越用越离不开,生意就越做越值钱。
Palantir之所以成为参照,不是因为它有AIP,而是把数据、业务对象、决策规则与执行系统放进大型组织核心流程,并经长期合作沉淀可复用能力。
记住这个标准:谁能让AI进入企业核心业务的决策闭环,谁就是中国的Palantir,谁只把AI当外挂聊天工具,谁就不是。
正面交锋:用友盘子更大,金蝶却先赚钱了
一组是营收盘子,2025年,用友91.82亿元,金蝶70.06亿元,论规模,用友是大哥。但盈利呢?用友2025年全年净亏13.51亿元,2026年中报接着亏9.48亿元,金蝶2025年净利润7378万元,2026年中报扭亏为盈,别看数字小,方向天差地别。还有一个关键点就是订阅收入(ARR),这是软件公司最值钱的家底,金蝶2026年中报做到44.13亿元,同比增18.3%;用友只有29.0亿元。一句话点破:大而不赚,不如小而能打,Palantir的模式是卖判断、收订阅、越用越值钱,可以说,金蝶已经踩上这条道,用友还在亏损的泥潭里挣扎。这不是谁的PPT演讲能力问题,这是谁先活下来的问题。
真正的分水岭:用友在加AI,金蝶在造大脑
财务只是结果,AI路线才是原因,这一条,两家走得完全不是一个方向。用友的路线是什么?用友的路线是AI+X,它把AI嵌进财务、人力、供应链这些既有流程,用智能体去辅助操作,65个垂直智能体、623个智能能力,听起来很多,本质是把AI做加法,加在原有软件上。那么金蝶呢?金蝶的路线是灵基,企业智能体操作系统,它不满足于给软件加AI,而是想把企业所有的数据、规则、组织记忆,打包成一个统一上下文,让AI在这个底座上做跨模块的分析和执行。
谁更接近Palantir模式?
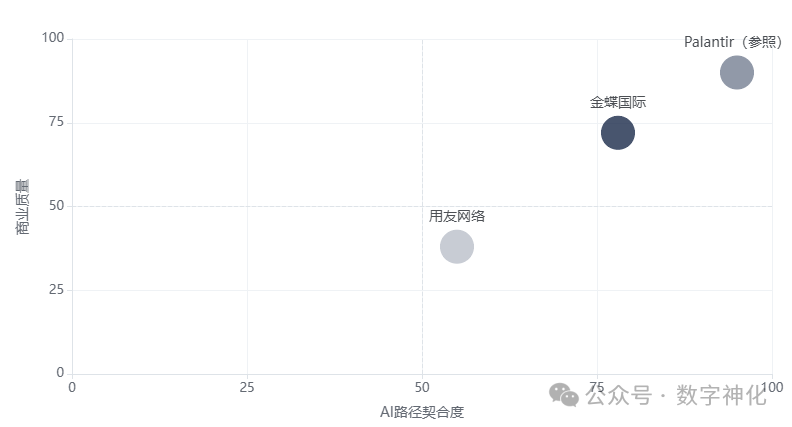
我基于两者2025年报与2026中报的数据,以AI契合度与商业质量为主观综合评分(0-100,非财务精确值),用于呈现相对位置,Palantir为参照锚点,制作了这个象限分析图(如下图),供参考~
图中从AI路径契合度 × 商业质量两个维度分析,横轴=与Palantir“本体+决策智能+深度部署”模式的契合度;纵轴=云订阅/盈利兑现等商业模型质量。
从上图看,金蝶与用友从不同入口接近这条路径,金蝶试图成为企业运营系统的“智能层”,其AI原生收入2026中报同比+189%至2.96亿元,灵基定位为企业级AI操作系统;用友则以既有ERP/管理软件为客户基盘,把AI嵌入流程、数据与行业经验。
金蝶位于右上象限,在“决策智能路径契合度”与“商业质量”两个维度均领先用友,更接近Palantir锚点;用友规模更大但商业质量偏低(持续亏损、订阅ARR更低),路径更偏“流程+智能体规模”而非“本体+深度决策”。说白了,用友在给旧软件装引擎,金蝶在重造一台能自己思考的车。
从图中两者的相对位置直观呈现上,说明金蝶更可能在决策智能路径与可持续商业化上双重复制Palantir,而用友的商业化短板是最大制约。
金蝶AI原生产品收入,2026年中报同比暴涨189%,做到2.96亿元。这不是PPT上的故事,是真金白银的市场投票。那么,Palantir厉害在哪?厉害在它的本体(Ontology),把数据和决策织成一张网。你再看看金蝶的灵基,先有统一的企业上下文,再有AI,路线上是不是高度一致?
别把话说死:用友还有翻盘的可能
当然,结论说死尚过早,公平地说,用友不是没机会。它手里握着6.8万家大中型客户,央国企渗透比金蝶更广,这是它翻盘的底牌。假如用友BIP 6能把65个智能体真正做成规模营收,假如它能从连亏里爬出来、让订阅收入反超金蝶,那排序就可能改写,2025年用友AI相关合同签约16.7亿元,貌似火种已经点着了。但假如不是事实,今天这一秒,谁离Palantir更近?
写在最后:比AI更值钱的,是谁先想清楚
回到开头那个问题,成为中国的Palantir,我始终认为,不是比谁的模型更厉更厉害,是比谁先让AI走进企业的决策核心,谁先靠订阅把生意做成复利。至少在目前看来,金蝶想清楚了,也先走了一步,而用友还在还亏损的账。也许,十年后回看今天,决定胜负的可能就是这一句:AI时代,先活下来的人,才有资格定义谁是Palantir。